特別受益とは、共同相続人のうち一部の人だけが、被相続人(亡くなった方)から生前贈与や遺贈によって受け取った特別な利益のことをいいます。
たとえば、相続人が兄弟2人で、兄だけが生前に住宅購入資金として1,000万円の援助を受けていたとします。この事実を考慮せずに残った遺産を単純に半分ずつ分けてしまうと、弟からすれば大きな不公平感が生じます。特別受益の制度は、こうした不公平を是正し、相続人間の実質的な平等を図るために設けられています。生前にもらった財産を「相続分の前渡し」とみなし、相続が発生した時点の遺産にその金額を計算上加算したうえで、各相続人の取り分を決め直します。この処理を「特別受益の持ち戻し」と呼びます。
特別受益に該当するかどうかの判断は、金額の大小だけでなく、被相続人の資産状況や社会的地位、他の相続人との公平性によって結論が変わるため、簡単には判断できません。このページでは、特別受益の対象、計算方法、主張の期限までを順に解説し、個別の論点は詳しい記事へご案内します。
まず読みたい方はこちら → 特別受益のよくある質問|持ち戻しの計算方法をQ&Aで解説(特別受益の全体像をQ&A形式でまとめています)
1. お悩み別 特別受益の記事ガイド
1-1. 兄弟姉妹だけが親から援助を受けていた。これは特別受益になりますか?
住宅購入資金、開業資金、結婚の際の持参金などは、特別受益になり得ます。ただし、学費や仕送りのように扶養の範囲とされるものもあり、金額や家庭の資産状況によって結論が分かれます。
1-2. 親の土地や建物に、無償で住んでいた相続人がいます
親の土地に家を建てて地代を払っていなかった場合などは、特別受益が問題になります。親と同居していたかどうかなどによって、扱いが変わります。
→ 【松野弁護士による判例紹介】土地・建物の無償使用は特別受益になる?
1-3. 一部の相続人だけが生命保険金や死亡退職金を受け取りました
生命保険金は原則として遺産に含まれず、特別受益にもあたりません。ただし、ほかの相続人との不公平が著しい特別な事情がある場合には、持ち戻しの対象に準じて扱われることがあります。死亡退職金は、特別受益にあたるかどうか裁判例でも判断が分かれています。
→ 死亡退職金・遺族年金は特別受益になる?生命保険金との違いを弁護士が解説
1-4. 相手が生前贈与を認めません。どう証明すればよいですか?
特別受益は、主張する側が贈与の事実と金額を示す必要があります。預金の取引履歴や登記事項証明書など、証拠の集め方を解説しています。
→ 特別受益の主張・反論と証拠の集め方|遺産分割で生前贈与を立証するには
1-5. 何十年も前の援助でも、特別受益として主張できますか?
遺産分割では、贈与の時期に制限はなく、かなり前の援助も問題になり得ます。一方で、古い援助は証拠が残っていないことが多く、どう立証するかが鍵になります。
→ 【松野弁護士による判例紹介】30年前の海外不動産購入資金は特別受益になるのか?
1-6. 相続が始まってから時間がたっています。今からでも間に合いますか?
法改正により、相続開始から10年を経過すると、原則として特別受益や寄与分を主張できなくなりました。改正前に始まった相続にも経過措置があるため、早めの確認が必要です。
→ 特別受益・寄与分の主張には期限がある?相続開始から10年ルールを弁護士が解説
1-7. 結局、自分の取り分はいくらになるのか知りたい
特別受益があるときは、遺産に贈与の額を加えたうえで、各相続人の取り分を計算し直します。具体的な数字の例で確認できます。
→ 特別受益のよくある質問|持ち戻しの計算方法をQ&Aで解説
1-8. 援助を受けた側です。もらった分を返さなければいけませんか?
受け取った額が本来の取り分を超えていても、超えた分を返す必要はありません。また、親が「持ち戻さなくてよい」という意思を示していた場合は、計算に含めないことになります(持戻し免除)。
1-9. 親の介護をしてきました。相手の特別受益と一緒に主張できますか?
介護や家業の手伝いによる貢献は「寄与分」として、特別受益と同時に主張できます。
1-10. 遺言で財産の大半がほかの相続人に渡りました
遺留分を計算する際にも、相続人への生前贈与が加算されます。ただし、加算されるのは原則として相続開始前10年以内の贈与に限られます。
→ 特別受益は遺留分にどう影響する?「算入」と「控除」の違いを弁護士が解説
1-11. 裁判所がどう判断しているのかを知りたい
2. 特別受益の対象となるもの
民法903条は、特別受益の対象として、遺贈、婚姻または養子縁組のための贈与、生計の資本としての贈与を定めています。特定の相続人に財産を「相続させる」とする遺言も、遺贈と同じように扱うのが一般的です。
実務で争いになりやすいのは「生計の資本としての贈与」です。住宅購入資金、開業資金、まとまった金銭の援助などがこれにあたり得ます。一方、生活費の仕送りや、親の資産状況からみて通常の範囲の学費は、扶養の範囲内として特別受益にあたらないとされることが多いです。
2-1. 判断が分かれやすいもの
- 不動産の無償使用:親の土地に家を建てて地代を払っていない場合などは、土地を使う権利の価額が特別受益とされることがあります。親と同居していた場合は、特別受益にあたらないとされることが多いです。
- 生命保険金:原則として特別受益にあたりません。ただし、保険金の額や遺産総額に対する比率などから、相続人間の不公平が到底是認できないほど著しい特段の事情がある場合には、持ち戻しの対象に準じて扱われます(最高裁平成16年10月29日決定)。
- 死亡退職金・遺族年金:支給規程や法律で受取人が定められている場合は受取人固有の権利とされ、死亡退職金が特別受益にあたるかは裁判例でも判断が分かれています。
2-2. 特別受益がある場合の計算方法
特別受益があるときは、相続開始時の遺産に特別受益の額を加えた「みなし相続財産」を基に各相続人の取り分を計算し、特別受益を受けた相続人はそこから受け取った額を差し引きます。
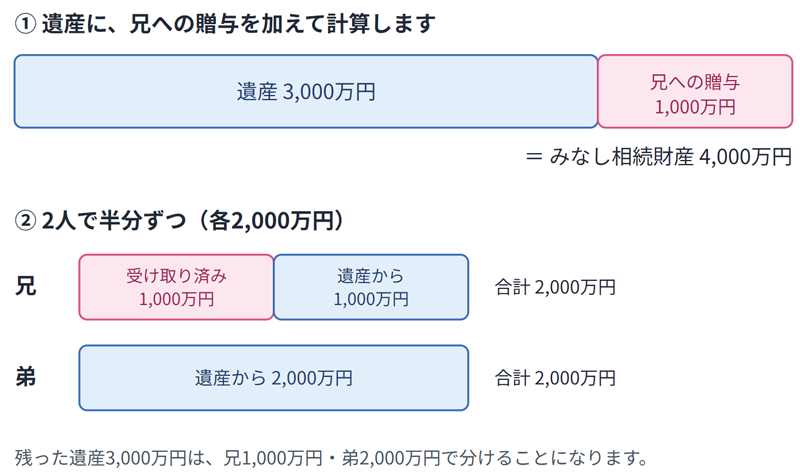
例:相続人が兄と弟の2人、遺産が3,000万円、兄が生前に住宅資金1,000万円の贈与を受けていた場合
- みなし相続財産:3,000万円+1,000万円=4,000万円
- 各自の取り分:4,000万円×1/2=2,000万円
- 兄が遺産から受け取る額:2,000万円−1,000万円=1,000万円
- 弟が遺産から受け取る額:2,000万円
贈与された財産は、贈与した時点ではなく相続開始時の価額で評価します(民法904条)。金銭の贈与も、相続開始時の貨幣価値に換算するのが判例です(最高裁昭和51年3月18日判決)。
2-3. 受け取った額が取り分を超える場合
特別受益の額が本来の取り分を超えていても、超えた分を返す必要はありません(民法903条2項)。その相続人は遺産から何も受け取らず、残りの遺産をほかの相続人で分けます。その分け方には複数の計算方法があります。
3. 持ち戻しの免除
被相続人が「持ち戻さなくてよい」という意思を示していた場合、その贈与は計算に含めません(民法903条3項)。遺言などで明示されていなくても、贈与の経緯や家族の事情から、黙示の意思表示が認められることもあります。
また、婚姻期間が20年以上の夫婦の一方が、他方に居住用の建物やその敷地を遺贈または贈与した場合は、持ち戻し免除の意思表示があったものと推定されます(民法903条4項、2019年7月1日施行)。
4. 特別受益の主張には期限があります(10年ルール)
特別受益にあたる贈与そのものに時効はなく、何十年も前の贈与でも対象になります。ただし、令和5年4月1日に施行された改正民法により、相続開始から10年を経過した後の遺産分割では、原則として特別受益や寄与分を考慮せず、法定相続分などで分けることになりました(民法904条の3)。
例外として、10年が経過する前に家庭裁判所へ遺産分割の調停や審判を申し立てていた場合などは、10年経過後も主張できます。改正前に始まった相続にも適用されますが、経過措置により、相続開始から10年が経過する時と2028年3月31日のいずれか遅い時までは主張できます。古い相続で特別受益の主張を考えている方は、期限を早めに確認してください。
5. 特別受益を主張するには証拠が必要です
特別受益は、主張する側が贈与の事実と金額を示さなければ認められません。被相続人の預金の取引履歴、不動産の登記事項証明書、贈与契約書などが主な証拠になります。古い贈与ほど記録が残りにくいため、早めの準備が大切です。
6. 遺留分との関係
遺留分の計算でも、相続人への生前贈与のうち特別受益にあたるものは加算されます。ただし、加算されるのは原則として相続開始前10年以内の贈与に限られます(民法1044条3項)。遺産分割では贈与の時期を問わない点との違いに注意が必要です。
特別受益についてご自身のケースが該当するか判断に迷う方、他の相続人との話し合いで揉めている方は、お早めに弁護士へご相談ください。オンラインでの無料相談も承っております。