特別受益は、主張する側が「いつ、誰に、いくら贈与されたか」を示さなければ認められません。相手が贈与そのものを否定したり、「扶養の範囲だ」と反論したりすることも少なくありません。この記事では、特別受益を主張する側の証拠の集め方と、主張された側の反論のポイントを解説します。
特別受益の制度そのものについては、特別受益カテゴリページをご覧ください。
1. 特別受益を主張する場面
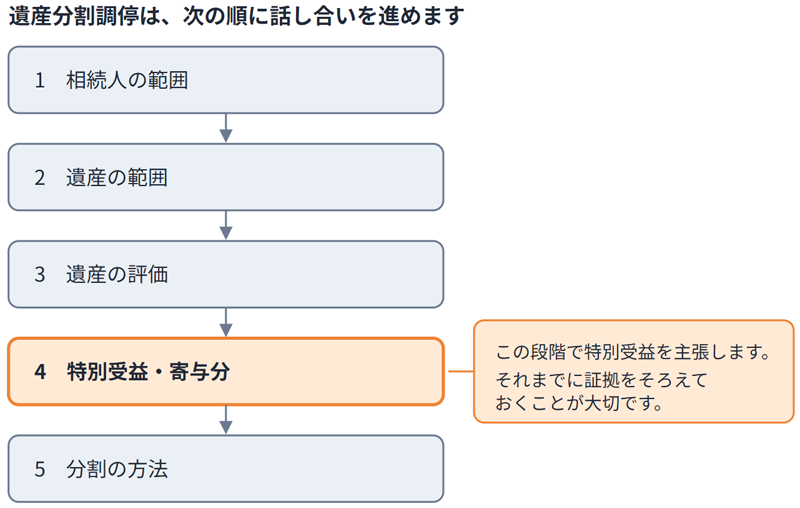
特別受益は、遺産分割の協議、調停、審判の中で主張します。ある財産が特別受益にあたることだけを別の裁判で確認することはできません(最高裁平成7年3月7日判決)。家庭裁判所の遺産分割調停は、一般に、相続人の範囲、遺産の範囲、遺産の評価、特別受益・寄与分、分割方法の順に話し合いを進めます。特別受益は4番目の段階で取り上げられるため、それまでに証拠をそろえておくことが大切です。
2. 主張する側が示すべきこと
特別受益を主張する側は、次の3点を示す必要があります。
- 贈与があったこと(誰から誰へ、いつ)
- 贈与の金額や財産の内容
- その贈与が「生計の資本」など、特別受益にあたること
「兄は家を買うときに親から援助を受けたはずだ」という推測だけでは足りません。贈与の内容を
裏付ける資料が必要です。
3. 証拠の集め方
3-1. 被相続人の預金の取引履歴
相続人は、ほかの相続人の同意がなくても、単独で金融機関に被相続人の預金の取引履歴の開示を求められます(最高裁平成21年1月22日判決)。まとまった額の出金や、ほかの相続人の口座への振込がないかを確認します。金融機関には記録の保存期間があり、古い取引は履歴を取得できないことがあります。相続が始まったら、早めに取得しておくのが安全です。
3-2. 不動産の登記事項証明書
被相続人から相続人へ「贈与」を原因とする所有権移転登記があれば、贈与の有力な証拠になります。また、相続人が住宅を購入した時期や、抵当権の設定の有無がわかるため、預金の出金時期と照らし合わせる手がかりにもなります。
3-3. 贈与税の申告内容の開示請求
相続税の申告などをする場合、相続人は、ほかの相続人が被相続人から受けた一定の贈与について、税務署に贈与税の申告内容の開示を請求できます(相続税法49条)。開示されるのは贈与の合計額などに限られますが、贈与の有無を確かめる手がかりになります。
3-4. そのほかの資料
贈与契約書、被相続人の日記や手帳、家族の間の手紙やメール、LINEのやりとり、住宅購入時の資金計画の資料なども証拠になり得ます。一つひとつは弱くても、積み重ねることで贈与の事実が認められることがあります。
3-5. 家庭裁判所を通じた調査
自分では取得できない資料は、調停や審判の中で、家庭裁判所から金融機関などに照会してもらう「調査嘱託」を求める方法があります。
4. 古い贈与と主張の期限
特別受益にあたる贈与は、何十年も前のものでも主張できます。ただし、通帳や取引履歴が残っていないことが多く、立証は難しくなります。その場合は、購入時期や当時の収入などの事情を積み重ねて、贈与があったことを示していくことになります。
5. 主張された側の反論のポイント
特別受益を主張された側にも、次のような反論が考えられます。
- 贈与ではなく貸し付けであり、すでに返済している
- 学費や生活費の援助など、扶養の範囲内の支出である
- 被相続人に持ち戻し免除の意思があった
- ほかの相続人も同じような贈与を受けている
- 相続開始から10年が経過している
特に持ち戻し免除は、遺言などに書かれていなくても、贈与の経緯や家族の事情から認められるこ
とがあります。

6. 使い込みとの違い
被相続人の生前に、相続人が無断で預金を引き出していた場合は、贈与ではないため特別受益にはあたりません。この場合は、不当利得の返還や損害賠償を、遺産分割とは別に地方裁判所で求めるのが原則です。ただし、相続人全員が合意すれば、遺産分割の中でまとめて解決することもできます。「もらった」のか「勝手に引き出した」のかによって、主張の方法が変わります。
7. 弁護士にご相談ください
特別受益の主張は、どの証拠を、どの段階で出すかによって結果が大きく変わります。東京ジェイ法律事務所では、日本全国の方を対象に初回無料でご相談を承っています。オンラインでのご相談
も可能です。