被相続人が会社員や公務員だった場合、勤務先から死亡退職金が、公的年金から遺族年金が、配偶者などに支給されることがあります。これらが遺産分割の対象になるのか、また、受け取った相続人の特別受益として考慮されるのかが問題になります。この記事では、生命保険金との違いも含めて、それぞれの扱いを解説します。
1. 2つの問題を分けて考え
死亡退職金や遺族年金については、次の2つを分けて考える必要があります。
- 遺産(相続財産)に含まれるか:含まれるなら、遺産分割で相続人全員で分けます。
- 特別受益にあたるか:遺産に含まれないとしても、受け取った相続人の取り分を減らす方向で考慮されるかどうかの問題です。
2. 死亡退職金は遺産に含まれるか
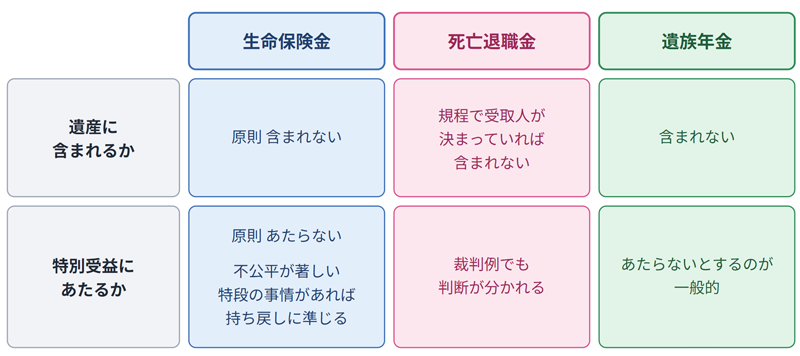
勤務先の退職金規程などで受取人の範囲や順位が定められている場合、死亡退職金は受取人固有の権利であり、遺産には含まれないとされています(最高裁昭和55年11月27日判決)。この場合、死亡退職金は遺産分割の対象になりません。
規程がない会社の場合は、支給の経緯や目的などから個別に判断されます。
3. 死亡退職金は特別受益にあたるか
この点は、裁判例も学説も分かれています。
- あたるとする考え方:退職金には賃金の後払いという性質があり、被相続人の働きによって生まれた財産である以上、相続人間の公平のために持ち戻すべきだという考え方です。
- あたらないとする考え方:遺族の生活を支えるための給付であり、受取人固有の権利である以上、持ち戻すべきではないという考え方です。
生命保険金については、最高裁平成16年10月29日決定が、原則として特別受益にあたらないとしつつ、不公平が著しい特段の事情がある場合には持ち戻しの対象に準じて扱うとしました。死亡退職金についても、この考え方を参考に検討する例があります。
4. 遺族年金の扱い
遺族厚生年金などの公的な遺族年金は、受け取る人が法律で定められており、遺族の生活保障を目的としています。そのため、遺産には含まれず、特別受益にもあたらないとするのが一般的な考え方です。
5. 特別受益として考慮されるかどうかの判断要素
死亡退職金や生命保険金を特別受益として考慮すべきかどうかは、次のような事情から判断されます。
- 受け取った額と、遺産総額に対する比率
- 受け取った相続人と被相続人との関係(同居していたか、介護などで貢献したか)
- 各相続人の生活状況
たとえば、長年連れ添った配偶者が受け取る場合は、生活保障という目的に沿うため、特別受益として考慮されにくいといえます。

6. 相続税との違いに注意
相続税では、死亡退職金や生命保険金は「みなし相続財産」として課税の対象になります(それぞれ「500万円×法定相続人の数」までは非課税です)。相続税の課税対象になることと、遺産分割の対象になることは別の問題です。税金の詳細は税理士にご確認ください。
7. 弁護士にご相談ください
死亡退職金や生命保険金を特別受益として主張できるかは、金額や家族の事情によって結論が大きく変わります。東京ジェイ法律事務所では、日本全国の方を対象に初回無料でご相談を承っています。
オンラインでのご相談も可能です。