「再婚相手の連れ子と養子縁組をしたが、相続はどうなるのか」「養子に出した子にも、自分の遺産は渡るのか」——養子縁組が絡む相続には、実子だけのケースにはない独特の論点があります。この記事では、養子の相続権について解説します。
1. 養子は実子と同じ相続分を持つ
養子縁組が成立すると、養子は法律上、養親の「嫡出子」と同じ地位を得ます。相続分も実子とまったく同じ割合です。養子だからといって、相続分が減らされることはありません。
2. 普通養子縁組と特別養子縁組で、扱いが大きく異なる
養子縁組には2つの種類があり、相続への影響が大きく異なります。
2-1. 普通養子縁組
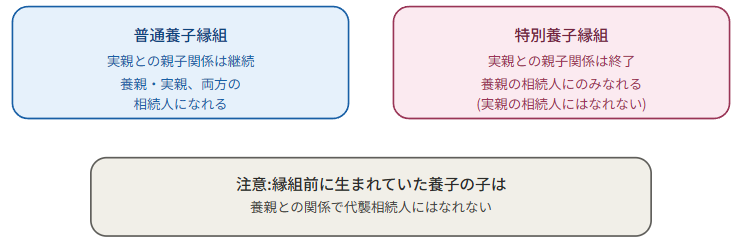
一般的にイメージされる養子縁組で、再婚相手の連れ子との縁組や、家業の後継者を確保するための縁組などで使われます。実親との親子関係はそのまま存続するため、養子は養親と実親の両方について相続人になれます。つまり、二重に相続する可能性がある立場になります。
2-2. 特別養子縁組
主に、実親による養育が困難な子どもの福祉のために設けられた制度で、家庭裁判所の審判によって成立します。実親との親子関係が法律上完全に終了するため、養子は養親の相続人にのみなることができ、実親の相続人にはなれません。戸籍の記載も、実親の名前が記載されない形になります。
3. 見落とされがちな注意点:養子の「連れ子」は代襲相続人になれないことがある
養子縁組に関する相続で、実務上特に見落とされやすいのが、養子縁組をする”前”に、その養子にすでに子どもがいた場合の扱いです。
養子が養親より先に亡くなった場合、通常であれば養子の子が代襲相続人になりますが、養子縁組をする前に生まれていた養子の子は、養親の直系卑属にはあたらないため、代襲相続人にはなれません(民法887条2項ただし書)。一方、養子縁組をした”後”に生まれた養子の子であれば、養親の直系卑属にあたるため、代襲相続人になれます。
具体例:Aさんが、すでに子(B)がいるCさんと養子縁組をしたとします。Cさんの養子縁組前からBさんがいた場合、後にCさんがAさんより先に亡くなっても、BさんはAさんの代襲相続人にはなれません。これは、養子縁組が絡む相続で特にトラブルになりやすいポイントです。
4. 相続税の基礎控除における養子の人数制限
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されますが、節税目的で養子を大量に迎えることを防ぐため、相続税の計算上、法定相続人の数に算入できる養子の数には上限があります。
- 実子がいる場合:養子は1人まで
- 実子がいない場合:養子は2人まで
この人数制限は、あくまで相続税の計算上の制限であり、民法上の相続人としての地位や相続分には影響しません。何人養子を迎えても、相続分の計算自体は実子と同様に行われます。ただし、税務上は人数制限があることを知らずに養子縁組を進めると、想定していた節税効果が得られない場合があるため注意が必要です。
5. 実務上のポイント
5-1. 再婚時、連れ子と養子縁組をするかどうかは慎重に検討する
再婚しただけでは、配偶者の連れ子と自分との間に法律上の親子関係は生じません。連れ子にも将来相続させたいと考える場合は、養子縁組をするか、遺言で遺贈する必要があります。養子縁組をすると、扶養義務などの法的な効果も生じるため、家族全体でよく話し合って決めることをお勧めします。
5-2. 特別養子縁組で他家に出た子がいる場合、実親の相続では対象外になる
実親側の立場から見ると、特別養子縁組によって他家に出した子は、実親が亡くなっても相続人にはなりません。この点を知らずに「あの子にも財産が渡るはずだ」と誤解しているケースもあるため、正確に理解しておく必要があります。
6. まとめ
養子は実子と同じ相続分を持つ相続人になりますが、普通養子縁組か特別養子縁組かによって、実親との関係が大きく異なります。特に、養子縁組前に生まれていた養子の子が代襲相続人になれないという点は、見落とされやすい重要な注意点です。養子縁組が絡む相続でお悩みの場合は、早めに弁護士に相談することをお勧めします。