「兄弟の一人が結婚を機に外国籍を取得した」「相続人の中に、日本に住んだことのない外国人がいる」このように、相続人の中に外国籍の方が含まれるケースは、決して珍しくありません。この記事では、相続人が外国人・外国籍である場合に、何が変わり、何が変わらないのかを整理します。
1. まず大前提:準拠法は「相続人」ではなく「被相続人」の国籍で決まる
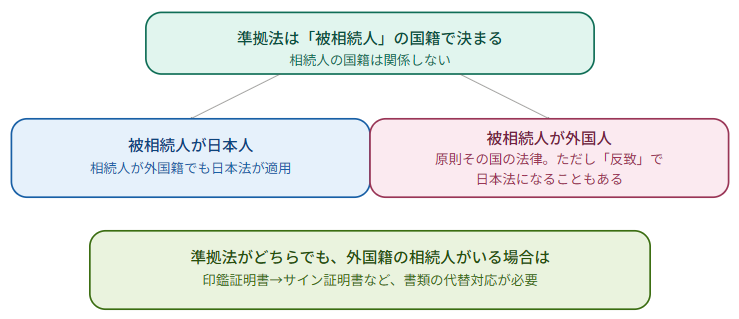
これは非常に誤解されやすい点ですが、相続にどの国の法律(準拠法)が適用されるかは、相続人の国籍ではなく、亡くなった方(被相続人)の国籍によって決まります(法の適用に関する通則法36条)。
- 被相続人が日本人の場合:相続人の中に外国籍の方がいても、相続そのものには日本法が適用されます。誰が相続人になるか、相続分がどうなるかは、通常の日本の相続と同じ民法のルールで決まります
- 被相続人が外国人の場合:原則として、その方の本国法が適用されます。ただし、その国の法律が「不動産は物件の所在地の法律による」「日本に住所があれば日本法による」というルールを採用している場合、「反致(はんち)」という仕組みにより、結果的に日本法が適用されることもあります(通則法41条)
つまり、「相続人が外国人だから、外国の法律が適用されるはず」という思い込みは誤りです。まずは被相続人がどちらの国籍かを確認することが出発点になります。
2. 準拠法が日本法でも、実務上の対応は変わる
準拠法が日本法になる場合でも(たとえば被相続人が日本人で、相続人の一人だけが外国籍というケース)、外国籍の相続人がいることで、手続き上いくつかの違いが生じます。
印鑑証明書がない場合の対応:サイン証明書
日本の遺産分割協議書には、通常、相続人全員の実印と印鑑証明書が必要です。しかし、印鑑登録の制度自体がない国の方や、海外に居住していて印鑑登録をしていない日本人の場合、印鑑証明書を用意できません。
この場合、代わりにサイン証明書(署名証明書)を用います。これは、日本国内であれば公証役場で、海外に住んでいる場合は現地の日本大使館・領事館で発行してもらうことができ、「この署名は本人のものである」ことを公的に証明する書類です。
住民票がない場合の対応:在留証明書
海外に居住している相続人は、日本の住民票を持っていないことがあります。この場合、日本大使館・領事館で発行する在留証明書が、住民票の代わりとして使われます。
戸籍がない場合の対応
外国籍の方は、そもそも日本の戸籍制度の対象ではないため、戸籍謄本を用意できません。代わりに、その国が発行する出生証明書や婚姻証明書など、身分関係を証明する書類(および必要に応じて日本語訳)を用いることになります。
3. 相続税の扱いにも注意が必要
相続人が外国籍・海外居住であっても、日本の相続税が課税される場合があります。日本の相続税は、相続人・被相続人双方の国籍や住所によって、課税される財産の範囲(全世界の財産か、日本国内の財産のみか)が細かく分かれる仕組みになっており、判断を誤ると申告漏れにつながるおそれがあります。国際相続に詳しい税理士との連携が欠かせない分野です。
4. 実務上のポイント
書類のやり取りに時間がかかることを見込んでおく
サイン証明書や在留証明書の取得には、大使館・領事館とのやり取りが必要になり、日本国内で完結する手続きよりも時間がかかります。相続税の申告期限(10か月)などとの兼ね合いも考えると、外国籍の相続人がいると分かった時点で、早めに書類の準備に着手することが重要です。
言語の壁が、単なる翻訳以上の問題を生むことがある
遺産分割協議の内容を正確に理解してもらうには、単に書類を翻訳するだけでなく、日本の相続制度の考え方(法定相続分、遺留分など)自体を説明する必要があります。制度の前提が異なる国の出身者の場合、この説明を怠ると、後になって「そんな制度があるとは知らなかった」というトラブルにつながることがあります。
国をまたぐやり取りは、弁護士が窓口になることで格段にスムーズになる
時差のある相手とのやり取り、大使館・領事館とのやり取り、必要に応じた現地弁護士との連携など、当事者だけで進めるには負担が大きい場面が多くあります。国際案件の経験がある弁護士が窓口を一本化することで、進行がスムーズになります。
5. まとめ
相続人が外国人・外国籍であっても、被相続人が日本人であれば、相続そのものは日本法にしたがって進みます。ただし、印鑑証明書や戸籍がないことへの代替対応、相続税の課税範囲の判断など、実務上は国内だけの相続とは異なる配慮が必要です。国際的な要素がある相続は、早めに国際案件の経験がある弁護士に相談することをお勧めします。