1. はじめに
親が子にお金を「預けた」「貸した」つもりでも、その後一度も返還を求めないまま亡くなることがあります。このお金は遺産分割でどう扱われるのでしょうか。
今回ご紹介する福岡家庭裁判所の審判は、被相続人が子に交付した資金の残額1400万円について、被相続人が「黙示に返還債務を免除した」と推認しました。そのうえで、これを生計の資本としての贈与と同視して特別受益と認めています。同じ審判は、被相続人の妻に配偶者居住権を取得させた点でも参考になるため、その点は「その②」で紹介します。
- 福岡家庭裁判所 令和5年6月14日審判(令和5年(家)第4017号 遺産分割申立事件)
- 確定
- 判例タイムズ1519号252頁
2. 前提知識:特別受益と持戻し
相続人の中に、被相続人から生前に「生計の資本として」贈与を受けた人がいる場合、その贈与額を遺産に加えて各相続人の取り分を計算します(民法903条1項)。これを特別受益の持戻しといいます。
贈与を受けた額が自分の相続分を超えている場合、その人は遺産から新たに取得することはできません(同条2項)。ただし、超えた分を返す必要もありません(超過特別受益)。超過した部分は、他の相続人がそれぞれの相続分の割合で負担することになります。
3. 事案の概要
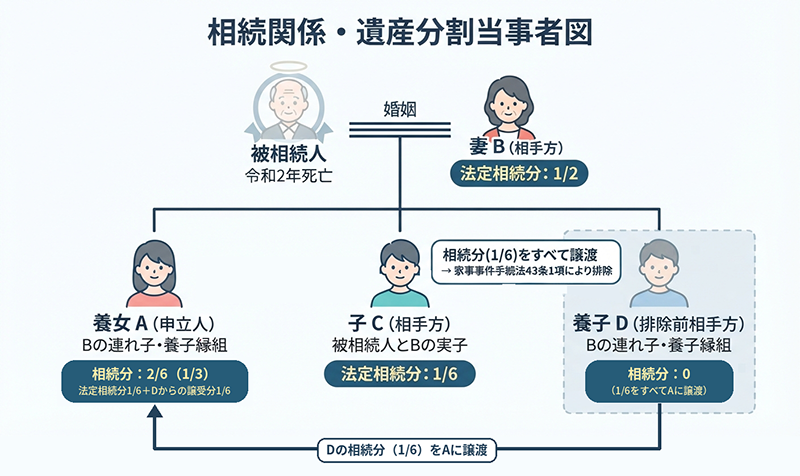
被相続人は令和2年に亡くなりました。相続人は次の4名です。
- 妻B
- 被相続人とBの間の子C
- Bの子で被相続人と養子縁組をしたA(養女)とD(養子)
Dは自分の相続分をAに譲渡し、手続から排除されました。相続分をすべて譲渡した相続人は、遺産分割の当事者でなくなるため、家庭裁判所の決定で手続から外されます(家事事件手続法43条1項)。これを「排除」といい、審判書ではDは「排除前相手方」と表記されています。以下の引用で「排除前相手方」とあるのは、Dのことです。
そのため当事者は、A(申立人)、B・C(相手方)の3名となりました。法定相続分は、Bが2分の1、Aが6分の2(D分を含む)、Cが6分の1です。
遺産は、Bが住んでいる土地建物と預金などで、相続開始時の評価額は合計約2047万円でした。
3-1. 争点となった4000万円の経緯
審判が認定した事実は、時系列でみると次のとおりです。
① 被相続人は、自宅からの住み替えを計画しました。新居(審判では「Fの不動産」)はDの名義で取得し、Dの名義で住宅ローンを組むことにしました。ところが、Dがローンを組むには、D所有のマンション(Gのマンション)の残ローンを返済しておく必要がありました。審判は次のように認定しています。
『被相続人は、排除前相手方に対し、平成23年4月28日に2820万円を交付し、排除前相手方は、同日頃、Gのマンションの残ローン2800万円を返済した。』
② 被相続人はさらに、新居の取得のため、平成23年5月23日に1000万円、同年7月3日に180万円をDに交付しました。Dはこのうち300万円を住宅メーカーに手付金として支払いましたが、残りについては次のとおりです。
『被相続人から交付を受けた900万円について同月14日頃に被相続人の了解なく、排除前相手方が同人の妻と共有していたHのマンションのローンの返済に充て、同日にHのマンションを売却した。』
③ Dは平成23年7月に新居の土地の所有権移転登記を受け、同年9月に4850万円の住宅ローンを組み、新居の引渡しを受けました。建築代金が予定より高くなり、取得・建築代金は総額約5127万円に膨らみました。Dは被相続人に追加の費用負担を求めましたが、被相続人は応じませんでした。
④ 平成23年10月16日、Dは被相続人宛てに4000万円の領収書を作成しました。あわせて「Fの家建築費(土地購入を含む)使途内訳及び覚書」と題する書面も作成しており、そこには次の内容が記されていました。
『Fの不動産は、今後、被相続人及び相手方Bから譲られるまでの間、あるいは同人らが他界するまでの間は同人らの家であることを銘記し、ここに覚書として表記する』
⑤ しかし関係は悪化します。被相続人は、平成23年11月から翌年1月にかけて、市の相談員、弁護士、税理士、税務署にまで相談していました。
『排除前相手方がFの不動産取得のために交付した金員をHのマンションのローン返済に充てたことで同人と不仲になり、追加の金員交付を求められ、交付しなければFの不動産への入居を認めないと言われるなどしたと説明した上で、Fの不動産に入居すべきか否かや排除前相手方に交付した金員の取扱いなどについて相談し、結局、Fの不動産への入居を断念した。』
⑥ 平成24年2月12日、被相続人とDは、Dが建築費預り金のうち2600万円を現金一括で返金すること、それと同時に先の覚書を無効とすることを内容とする合意書を作成しました。
⑦ 平成24年5月25日、DはGのマンションを売却して2600万円を支払い、被相続人は新居の鍵や関係書類をDに渡しました。
⑧ その後の被相続人の行動について、審判は次のように認定しています。
『被相続人は、茶封筒に4000万円及び2600万円の各領収書、本件覚書、本件合意書など、Fの不動産に関する書類の原本を入れて保存していたが、その後、排除前相手方に対して1400万円の返済を求めたことはなかった。』
3-2. 当事者の主張
妻Bは、Dの特別受益を主張しました。マンションのローン返済に充てられた合計3720万円が生前贈与であり、少なくとも差額1400万円、さらに少なくとも無断流用の900万円は特別受益だ、という段階的な主張です。
Dから相続分の譲渡を受けたAは、1400万円は被相続人のDに対する貸金債権にすぎないと反論しました。被相続人が免除していない以上、各相続人が法定相続分に応じて相続する債権であって、特別受益ではないという主張です。
4. 裁判所の判断
4-1. 裁判官はお金の流れをどう認定したか
この審判では、被相続人からDへのお金の動きが、領収書、覚書、合意書、被相続人の相談記録などの証拠から細かく認定されています。整理すると次のとおりです。
| 日付 | 金額 | 裁判官が認定した使途・経過 |
| 平成23年4月28日 | 2820万円 | 同日頃、DがGのマンションの残ローン2800万円を返済。Dが新居の住宅ローンを組むための前提 |
| 平成23年5月23日 | 1000万円 | 新居の取得のための交付。うち300万円は住宅メーカーへの手付金 |
| 平成23年7月3日 | 180万円 | 新居の取得のための交付 |
| 平成23年7月14日頃 | (900万円) | 被相続人の了解なく、DがHのマンションのローン返済に充て、同日にHのマンションを売却 |
| 平成23年10月16日 | 合計4000万円 | Dが被相続人宛てに4000万円の領収書と覚書を作成 |
| 平成24年5月25日 | 2600万円 | DがGのマンションを売却し、同日、被相続人に返金 |
| その後 | 残り1400万円 | 被相続人は返還を一度も求めなかった |
ポイントは、裁判官がこの4000万円の性質をどうみたかです。2820万円はDのマンションのローン返済に直接使われていますが、裁判官はこれも含めて、被相続人夫婦が住む新居のための資金として「預けた」お金と認定しました。
『前記3のとおり、被相続人は、排除前相手方に対して、被相続人夫婦が居住するためのFの不動産を取得・建築するための費用として4000万円を預けたものの、その後、排除前相手方との関係が悪化したため、対応について検討の上、2600万円の支払を受けるのと引き換えにFの不動産を実質的にも排除前相手方に取得させているところ、平成24年2月の本件合意書作成時、残り1400万円の返還について言及しなかったばかりか、その後も一切返還を求めていない。』
当事者間の合意書でも、このお金は「建築費預り金」と表現されていました。贈与でも貸付でもなく「預けたお金」である以上、2600万円が返金された後の残り1400万円について、Dには返還債務が残ることになります。そこで、被相続人がこの返還債務を免除したかどうかが問題になりました。
4-2. 1400万円が黙示の債務免除により特別受益と認定されたこと
裁判所は、4000万円は被相続人夫婦が住むための新居の取得・建築費用として「預けた」ものと認定しました。その後、被相続人は2600万円の支払と引き換えに新居を実質的にもDに取得させ、合意書作成時に残り1400万円に言及せず、その後も一切返還を求めていません。こうした経緯から、裁判官は次のように判断しました。
『上記経緯に照らせば、被相続人は、この頃には排除前相手方の1400万円の返還債務を免除する旨の黙示の意思表示をしたものと推認され、これは相続分の前渡しとしての生計の資本の贈与と同視することができ、排除前相手方には、上記返還債務相当額の特別受益があると認めるのが相当である。』
被相続人の死後に申立人らが1400万円の回収を検討したことについては、裁判官は次のように述べて、認定に影響しないとしました。
『なお、被相続人の死後、申立人等が上記1400万円の回収について検討したことがあったとしても、被相続人が、上記債務の免除をしていないことを裏付ける事情とはいえず、上記認定を左右しない。』
4-3. マンションのローン返済に充てられた3720万円が贈与と認められなかったこと
一方、Bが主張した3720万円(Gのマンションの返済に充てた2820万円とHのマンションの返済に充てた900万円)の生前贈与については、裁判官は次のように判断しました。
『前記のとおり、被相続人は、Fの不動産の取得のために排除前相手方に金員を交付したにすぎないことからすれば、排除前相手方がこれを所有する各マンションのローンの返済に充てたとしても、生計の資本としての贈与と評価することはできず採用できない。』
お金の使われ方ではなく、被相続人が何のために交付したかが判断の分かれ目になっています。
4-4. 相続分の譲受人Aへの影響
裁判官は、相続分の譲受人であるAについて、次のように判断しました。
『以上から、排除前相手方は、特別受益として1400万円の限度で持ち戻すことになり、申立人は、これを前提とする相続分の譲渡を受けたこととなる。』
計算は次のとおりです。遺産約2047万円に1400万円を加えた約3447万円がみなし相続財産になります。Dの本来の取り分(6分の1、約574万円)は1400万円を下回るため、Dの具体的相続分は0円です。超過した約825万円は、B・A(A固有の6分の1部分)・Cが相続分の割合で負担しました。その結果、具体的相続分は次のとおりになりました。
| 当事者 | 具体的相続分 |
| 妻B | 約1228万円 |
| A(固有分) | 約409万円 |
| C | 約409万円 |
| D(Aが譲受け) | 0円 |
持戻しの意味を図にすると、次のとおりです。特別受益の1400万円を実際の遺産に足し戻して「みなし相続財産」とし、これを法定相続分で割り付けます。
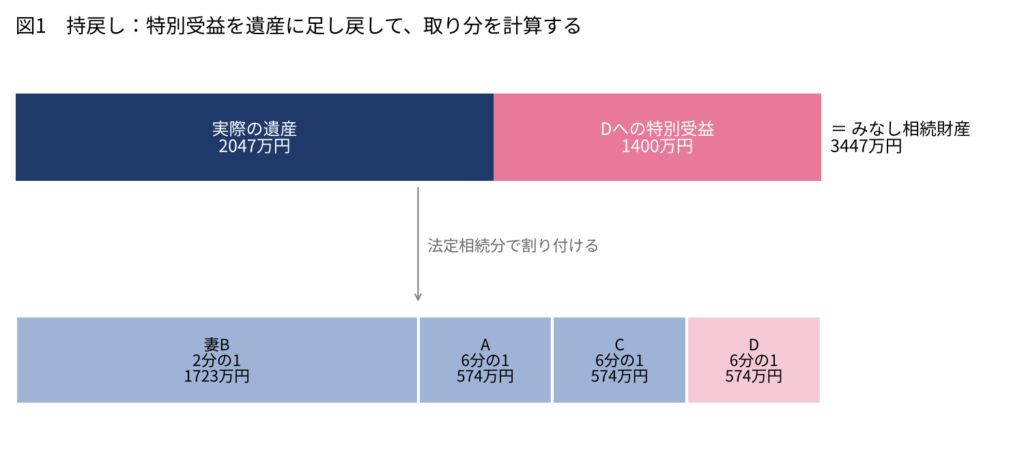

Dの取り分574万円に対し、Dはすでに1400万円を受け取っています。はみ出した825万円をDが返す必要はなく、その分は妻B・A・Cが相続分の割合で負担します。三人の取り分を合計すると、実際の遺産2047万円にちょうど一致します。
分割の方法、特に妻Bに配偶者居住権を取得させた点は、「その②」で紹介します。
5. 松野絵里子弁護士のコメント
5-1. 子の名義の住宅やローンに親がお金を出したとき
親が子の名義の住宅の購入資金や、子のローンの返済資金を出すことは珍しくありません。相続の場面では、このお金が「贈与」なのか、「貸付」なのか、本件のように「親のために預けたお金」なのかが必ず争いになります。
親が子自身の住宅のためにローン返済資金を出したのであれば、一般には生計の資本としての贈与として特別受益に当たりやすいといえます。しかし本件では、Dの名義で新居を取得したのは、被相続人夫婦が住む家を手に入れるためでした。2820万円がDのマンションのローン返済に直接使われていても、それはDが新居のローンを組むための前提にすぎないとして、新居の取得資金と一体のものとみられています。
裁判官は、お金が贈与なのか、貸金なのかを認定するときには、当事者の意向を重視します。特に、被相続人が何のために出したのかが大きなポイントになります。相手方Bは、Dのマンションのローン返済に充てられた3720万円を贈与だと主張しましたが、認められませんでした。その金額を贈与するつもりがあったと認められる資料や事情がなかったからでしょう。しかし、免除を認めるだけの証拠はかなりあった事案です。だから、免除の認定なのです。
5-2. 「預けたお金」が特別受益になる道筋
本件の構造は、①4000万円は預けたお金で、Dには返還債務がある、②2600万円は返金された、③残り1400万円の返還債務は黙示に免除された、④免除は生計の資本の贈与と同視できる、という4段階です。
黙示の免除を推認するにあたって、裁判官は、合意書で残額に一切触れていないこと、新居を実質的にDに取得させていること、合意書作成から亡くなるまで約8年間一度も返還を求めていないことを重視しました。一方で、被相続人は4000万円と2600万円の領収書、覚書、合意書を茶封筒に入れて保管していました。弁護士や税理士にも、交付したお金の取扱いを相談していました。争う側からみれば、被相続人は返還請求権を残しておくつもりだったと主張する材料にもなり得る事実ですが、本審判はこれを免除の認定を妨げる事情とはみていません。書類を保管していたことよりも、請求しなかったという行動を重くみたものと読めます。
5-3. 債権のままか、特別受益か
この争いは、結論に大きく影響します。申立人Aが主張したように、1400万円が被相続人のDに対する金銭債権のままであれば、相続開始と同時に各相続人が法定相続分に応じて当然に分割して承継することになり、原則として遺産分割の対象にはなりません。各相続人は、Dに対して個別に請求し、回収しなければなりません。
これに対し、特別受益とされれば、遺産分割の計算の中で調整されるので、Dから実際に回収する必要はありません。相手方Bは、Dから金員を回収する意向はないと述べていました。自分の子に請求したくない親の立場からすれば、特別受益として遺産分割の中で調整されるほうが望ましかったといえます。ただし、本件のようにDの受益が取り分を超える場合、超えた分(約825万円)はDが返す必要がなく、他の相続人が負担することになります。債権として回収できれば取り戻せたはずの部分が、特別受益として扱われることで戻らなくなるという面もあります。
5-4. この事案で弁護士として大切なこと
相続事件で弁護士に求められるのは、まず資料をよく見ることです。本件では、領収書、覚書、合意書、被相続人が茶封筒に保管していた書類、さらに被相続人が市の相談員や弁護士、税理士、税務署に相談した記録までが証拠として出されています。お金の流れを日付と金額で一つずつ追い、それぞれの書類に何が書かれ、何が書かれていないかを確認することで、初めて事案の全体像が見えてきます。
次に、当事者の意向を、想像力を働かせて理解することです。被相続人は、新居への入居をあきらめ、2600万円の返金で区切りをつけ、残りの1400万円をその後一度も請求しませんでした。関係が悪化した子に対して、これ以上は求めないという気持ちだったのか、それとも返してもらうつもりだったのか。書類の文言だけでなく、行動の積み重ねから被相続人の意向を読み取ることが求められます。妻Bが自分の子であるDに請求したくないと考えていたことも、どのような解決を目指すかを考えるうえで欠かせない事情です。
そのうえで、依頼者に有利な法的構成を検討して主張することが、弁護士の職務です。相手方Bの側は、3720万円の贈与、差額1400万円の贈与、公平の観点からの特別受益、900万円の先渡しと、段階的に主張を組み立てていました。申立人Aの側は、1400万円は債権にすぎないという構成で反論しました。裁判官は、最終的に、預けたお金の返還債務を黙示に免除したという構成で1400万円を特別受益と認めています。同じ事実でも、どのような構成で主張するかによって、結論も、その後に回収が必要かどうかも変わります。資料と当事者の意向を踏まえ、依頼者にとって最も有利で、かつ証拠に裏付けられた構成を探すことが大切です。
6. 実務上の対策
親が子の名義で住宅を取得したり、子のローンにお金を出したりするときは、それが贈与なのか、貸付なのか、預けたお金なのかを書面に残しておくことが大切です。本件のように途中で関係が悪化して清算する場合には、残額を免除するのか、返還を求めるのかを合意書に明記しておくべきです。本件の合意書は残り1400万円に触れていなかったため、相続の場面で争いになりました。
税務面では、債務の免除を受けた場合、免除された金額は贈与により取得したものとみなされ、贈与税の対象になります(相続税法8条)。親子間の資金のやり取りは、相続と税金の両面から考えておく必要があります。
7. 相続分の譲受人が引き継ぐもの
相続分の譲渡との関係も重要です。相続分の譲受人は、譲渡人の特別受益を前提とした相続分を引き継ぎます。本件のAは、Dから譲り受けた相続分からは結局何も取得できませんでした。相続分の譲渡を受ける側は、譲渡人に特別受益の問題がないかを事前に確認しておく必要があります。