財産分与の話し合いを始めようとしても、「そもそも夫婦にどんな財産があるのか、正確には把握していない」という方は少なくありません。この記事では、財産の種類ごとにどう調べればよいか、そして相手が開示に応じない場合の対処法まで解説します。
1. まず財産の種類を洗い出す
財産分与の対象になりうる財産は、次のように多岐にわたります。
| 財産の種類 | 確認資料の例 |
|---|---|
| 不動産 | 登記簿謄本、権利証、固定資産税納税通知書 |
| 預貯金 | 通帳、取引明細 |
| 有価証券 | 証券会社からの取引報告書、残高報告書 |
| 保険 | 保険証券、解約返戻金見込額証明書 |
| 自動車 | 車検証 |
| 退職金 | 退職金規程、会社からの証明書 |
| 負債 | ローン契約書、返済予定表、残高証明書 |
これらの資料が手元になくても、調べる方法はそれぞれにあります。以下、種類ごとに解説します。
2. 不動産の調べ方
自宅などの不動産は、まず時価を把握する必要があります。
- 不動産会社に査定を依頼すれば、無料で概算の時価が分かります
- より正確な金額が必要な場合、不動産鑑定士に依頼する方法もありますが、鑑定料が高額になるため、高額な物件や査定額が争点になっている場合に限定して利用するのが一般的です
- 固定資産税の納税通知書に記載された評価額は、あくまで課税のための評価額であり、時価とは異なります(実際の時価より低いことがほとんどです)。財産分与の資料としては参考程度に留めましょう
住宅ローンが残っている場合は、時価からローン残高を差し引いた金額が財産分与の対象になるため、金融機関から残高証明書を取り寄せておく必要があります。
3. 預貯金の調べ方
通帳の残高を確認しますが、表紙から記帳されているすべてのページをコピーしておくことが重要です。現在の残高だけでなく、過去の入出金履歴の中に、後述する「隠し口座」の手がかりが残っていることがあるためです。
相手が通帳を見せてくれない場合、弁護士が代理人になったうえで、弁護士会照会や(調停・訴訟であれば)裁判所を通じた調査嘱託により、金融機関に取引履歴の開示を求めることができます。ただし、この方法を使うには、金融機関名と支店名が分かっていることが前提になります。自宅に届く郵便物(残高のお知らせなど)や、キャッシュカード、通帳の切れ端などが手がかりになります。
隠し口座を見つけるヒント
- 自宅や勤務先の近くにある金融機関は、利用している可能性が高い
- すでに開示された口座の取引履歴の中に、別の金融機関への送金記録がないか確認する(そこに、まだ把握していない口座が見つかることがあります)
4. 有価証券の調べ方
上場企業の株式であれば、時価は新聞やインターネットで調べられます。相手が保有を隠している場合でも、開示済みの預貯金口座の取引履歴から、証券会社への入出金記録が見つかることがあります。
非上場会社の株式・出資持分については、評価が非常に難しくなります。相手が会社経営者や医療法人の理事などである場合、財務諸表をもとに専門的な評価が必要になるため、公認会計士等と連携して算出することになります。金額が大きくなりやすい分野なので、諦めずに専門家に相談することをお勧めします。
5. 保険の調べ方
生命保険や学資保険は、解約した場合の「解約返戻金」に財産的価値があれば、財産分与の対象になります。保険証券に解約返戻金の記載がない場合は、保険会社に「解約返戻金の見込額証明書」の発行を依頼します。
学資保険については「子どものための保険だから対象外」と誤解されがちですが、実務上は財産分与の対象になると判断される可能性が高いため、念のため確認しておくべきです。
6. 自動車の調べ方
中古車業者やディーラーに見積もりを依頼するほか、インターネットで同車種・同年式の販売価格相場を調べる方法もあります。ローンが残っている場合は、時価からローン残高を控除した金額が対象になります。高級車でない場合は、金額が小さいため、あえて厳密な評価をせずに話し合いで決めてしまうケースも多くあります。
7. 退職金の調べ方
退職金は「将来もらう予定のお金」ですが、勤務先に退職金制度があり、金額の算定が可能な場合には、財産分与の対象になる可能性があります。勤務先が発行する証明書や退職金規程を取り寄せて確認します。相手が開示に応じない場合、調停・訴訟の中で裁判所を通じて会社に提出を求めることもできます。
8. 負債(借金)の調べ方と計算の考え方
住宅ローンや教育ローンなど、夫婦の共同生活のための借金は、プラスの財産(積極財産)から差し引いて計算します。
具体例:夫名義の自宅(時価1,500万円)、預貯金100万円、生命保険の解約返戻金300万円、住宅ローン残高1,000万円、教育資金のための借入300万円、妻名義の預貯金100万円という場合
- 積極財産の合計:1,500万円+100万円+300万円+100万円=2,000万円
- 消極財産(住宅ローン+教育ローン):1,000万円+300万円=1,300万円
- 財産分与の対象額:2,000万円 – 1,300万円=700万円
- 各自の取得額:700万円÷2=350万円
注意したいのは、「夫婦の共同生活とは関係のない借金」は控除の対象にならないという点です。例えば上記の300万円がギャンブルのための借入だった場合、それは夫個人の借金として扱われ、財産分与の計算からは除外されます。この場合、対象額は2,000万円 – 1,000万円=1,000万円となり、各自500万円を取得できることになります。同じ「借金300万円」でも、その使途によって受け取れる金額が150万円も変わるため、借金の性質を見極めることが重要です。
9. 相手が開示に応じない場合の法的手段
任意の話し合いで開示に応じてもらえない場合、次のような法的手段を検討します。
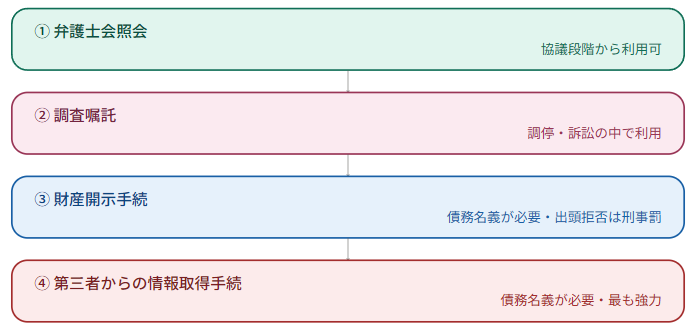
- 弁護士会照会:弁護士会を通じて金融機関等に開示を求める方法。裁判外でも利用できますが、金融機関によっては応じないこともあります
- 調査嘱託:調停・訴訟の中で、裁判所を通じて金融機関に照会する方法。相手の同意なく開示が認められる、強い証拠収集手段です。ただし、何の手がかりもない状態では、裁判所も調査嘱託を認めてくれないため、前述のような手がかり集めが重要になります
- 財産開示手続・第三者からの情報取得手続:これらは、財産分与の支払いを命じる公正証書・調停調書・判決などの債務名義がすでにある場合に使える、強制執行のための調査手段です。ただし、協議離婚の段階では使えないという制約があります
財産開示手続の実務上のポイント
財産開示手続は、2020年の法改正で実効性が大きく強化されました。改正前は、出頭拒否や虚偽陳述をしても30万円以下の「過料」に留まっていたため、「多額の財産を差し押さえられるくらいなら過料を払った方がまし」と考え、無視する相手が後を絶ちませんでした。改正後は、6か月以下の拘禁刑または50万円以下の罰金という刑事罰に強化され、実際に警察が書類送検した事例も出ています。
申立てにあたっては、次のいずれかを満たす必要があります。
- 強制執行を実際に試みたが、完全な弁済を受けられなかったという事実がある
- 「差し押さえるべき財産が分からず、既に判明している財産だけでは完全な弁済を受けられない可能性が高い」ことを、財産調査結果報告書によって疎明する
つまり、財産開示手続は「まず自分たちで調べられる範囲は調べた」ということを示せて初めて利用できる、最後の手段としての性格を持つ制度です。申立てから財産開示期日(裁判所で相手に陳述させる場)までは、通常1か月程度かかります。
10. 実務上のポイント
財産隠しは、結果的に自分の首を絞めることになりやすい
財産を隠そうとする方は少なくありませんが、隠し通そうとするほど紛争が長期化し、調査のための弁護士費用や時間も余計にかかります。誠実に開示した方が、結果的に早期解決につながるケースがほとんどです。
別居後に通帳を解約しても、財産分与の対象からは外れない
「別居後に自分名義の口座を解約すれば財産分与を免れられるのでは」と考える方もいますが、財産分与の基準時(通常は別居時)に存在した預貯金は、その後解約していても原則として財産 分与の対象になります。
11.まとめ
財産分与の対象財産は種類ごとに調べ方が異なり、特に相手が非協力的な場合は、弁護士会照会や調査嘱託といった法的手段が必要になります。借金の扱いも、その使途によって計算結果が大きく変わるため、当事者だけで判断するとかえって損をしてしまうこともあります。財産の全体像を正確に把握するためにも、早めに弁護士に相談することをお勧めします。