
婚姻期間が長い夫婦ほど、財産分与で大きな争点になりやすいのが「退職金」と「年金」です。この2つは似ているようで法律上の扱いがまったく異なり、どちらも見落とすと将来の生活に大きく影響します。この記事では、退職金と年金それぞれの扱いを整理し、具体的な計算例や実際によくあるトラブルまでを解説します。
1. まず全体像をつかむ:退職金と年金は別の制度
「老後にもらえるお金」とひとくくりにされがちですが、退職金と厚生年金は法律上まったく別の枠組みで扱われます。下の図で全体像を整理します。
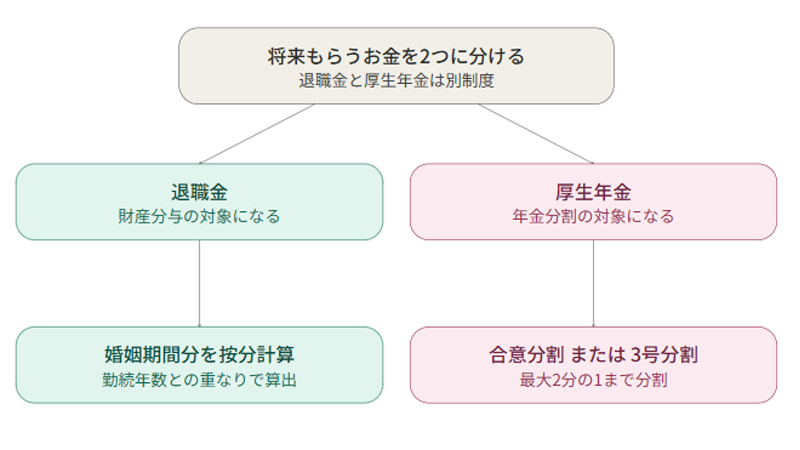
- 退職金:財産分与の対象として、夫婦の話し合いや調停・訴訟の中で清算されます
- 厚生年金:財産分与ではなく「年金分割」という別の手続きで、年金事務所に請求することで清算されます
この違いを知らずに「年金は財産分与の対象外だから諦めよう」と思い込んでしまう方が多いのですが、実際には年金分割という別の権利があるため、退職金・年金の両方について確認することが大切です。
2. 退職金は財産分与の対象になるのか
退職金は「給与の後払い」という性質を持つと考えられているため、預貯金と同じように財産分与の対象になり得ます。
すでに受け取っている退職金の場合
婚姻期間に対応する部分が財産分与の対象になります。ただし、受け取ってからかなりの年数が経ち、すでに使ってしまっている場合には、対象にならないと判断されることもあります。
まだ受け取っていない将来の退職金の場合
退職金の支給がほぼ確実に見込まれる場合(勤務先の就業規則で定められている、退職金制度が安定している業種であるなど)には、将来受け取る予定の退職金も財産分与の対象となります。婚姻期間と勤続期間が重なる部分を算出し、そこから按分して計算するのが一般的な方法です。
退職金の按分計算の具体例
計算式は、おおむね次の通りです。
退職金見込額 ×(婚姻期間 ÷ 勤続年数)= 財産分与の対象となる金額
この金額を、原則として2分の1ずつに分けます。
例:退職金の見込額が2,000万円、勤続年数が30年、そのうち婚姻期間が25年だった場合
2,000万円 ×(25年 ÷ 30年)= 約1,666万円が財産分与の対象額
これを2分の1ずつに分けると、それぞれ約833万円を受け取ることになります。婚姻前から勤めていた期間や、離婚後の勤務期間に対応する部分は対象外になる、という点がポイントです。
3. 退職金の金額をどう確認するか
将来の退職金は、当事者間の話し合いだけでは金額の開示に応じてもらえないことも多くあります。弁護士に依頼した場合、離婚調停や離婚訴訟の中で「調査嘱託」や弁護士会照会制度を利用し、勤務先から正確な金額(別居時点で退職したと仮定した場合の想定額)を確認する方法があります。
また、退職金を受け取った側がその後お金を使ってしまうことを防ぐために、「仮差押え」という法的手続きを取ることも可能です。ただし、担保金として一定額(退職金の2$301C3割程度が目安)を法務局に預ける必要があるため、事前によく検討する必要があります。
4. 年金は「財産分与」ではなく「年金分割」で扱われる
退職金と混同されやすいのが年金ですが、これは全く別の制度です。
- 厚生年金(旧共済年金を含む)は、財産分与ではなく「年金分割」という制度で扱われます
- 年金分割は、婚姻期間中に納めた厚生年金保険料の納付記録を夫婦間で分ける制度で、将来受け取る年金額に影響します
- 分割の割合(按分割合)は最大でも2分の1です
- 一方、基礎年金である「国民年金」部分は年金分割の対象にはなりません
- 私的年金(確定拠出年金や企業年金など)は、公的年金ではないため年金分割の対象外となり、通常の財産分与の対象として扱われます
年金分割には次の2種類があります。
- 合意分割:夫婦の合意、または合意ができない場合は家庭裁判所が按分割合を決定します。婚姻期間中の厚生年金記録全体が対象です
- 3号分割:専業主婦・主夫など第3号被保険者期間について、相手の合意がなくても、請求だけで自動的に2分の1に分割できる制度です(2008年4月以降の期間が対象)
年金分割で受け取れる金額のイメージ
年金分割は、退職金のように「まとまったお金」がもらえるわけではなく、将来受け取る年金額そのものが増減するという仕組みです。分割を受けた側は、将来の年金受給開始後、毎月受け取る年金額が増えることになります。具体的な影響額を知りたい場合は、年金事務所で「年金分割のための情報通知書」を取得すると、按分割合ごとの見込み額を確認できます。
5. 請求できる期限に注意
財産分与も年金分割も、請求できる期間には期限があります。
- 年金分割:原則として離婚が成立した日の翌日から2年以内に、年金事務所への請求が必要です。2年を過ぎると、原則として請求できなくなります
- 財産分与:離婚時期によって除斥期間が異なります(2026年4月の民法改正以降に離婚した場合は5年、それより前の離婚の場合は2年が適用されます)
「まだ気持ちの整理がつかないから」と手続きを先延ばしにしているうちに、年金分割の期限が過ぎてしまうケースは実際に少なくありません。離婚が成立したら、できるだけ早く年金事務所への請求を済ませておくことをお勧めします。
6. 熟年離婚では特に重要な論点になる
婚姻期間が長い熟年離婚では、退職金・年金の金額が大きくなりやすく、その後の生活設計に直結するため、特に慎重な検討が必要です。
- 専業主婦(主夫)期間が長い場合、年金分割によって将来の年金受給額がどう変わるかを事前に把握しておくことが重要です
- 退職金についても、婚姻期間に対応する部分の計算が複雑になりやすいため、正確な按分計算が欠かせません
- どちらも当事者間の話し合いだけでは金額の開示や計算方法で折り合いがつきにくいことが多く、弁護士を通じた交渉が有効です
具体例:婚姻期間30年、うち25年間専業主婦だった方が離婚するケースでは、年金分割によって将来の年金額が大きく変わる可能性があります。仮に相手(会社員)の厚生年金部分の按分割合を2分の1で分割できれば、老後の生活の見通しが大きく変わります。この試算は年金事務所の情報通知書で確認できるため、離婚を検討し始めた段階で早めに取得しておくことをお勧めします。
7. よくあるトラブルの実例
ケース1:年金分割の請求を忘れて2年の期限を過ぎてしまった
離婚後の生活の立て直しに追われ、年金分割の手続きを後回しにしているうちに2年が経過し、請求できなくなってしまったケースです。財産分与の話し合いがまとまっていても、年金分割は別に手続きが必要である点に注意が必要です。
ケース2:退職金がまだ先の話だからと、取り決めをせずに離婚してしまった
「退職はまだ10年以上先だから」という理由で退職金の話し合いを避けたまま離婚し、いざ相手が退職した時点で連絡が取れなくなり、請求が難しくなってしまうケースです。将来の退職金についても、離婚時にあらかじめ按分割合や請求方法を取り決めておくことが重要です。
ケース3:私的年金(確定拠出年金)を年金分割の対象だと誤解していた
企業型・個人型の確定拠出年金は公的年金ではないため、年金分割の対象にはなりません。これらは通常の財産分与(預貯金などと同様の扱い)で清算する必要があるにもかかわらず、「年金だから年金分割で解決する」と誤解し、財産分与の対象から漏れてしまうケースがあります。
8. よくある質問
Q. 年金分割をすると、相手の年金がまるごと半分もらえるのですか?
A. いいえ、対象になるのは婚姻期間中の厚生年金部分のみで、国民年金(基礎年金)部分は対象外です。また、按分割合も最大2分の1までで、婚姻期間や状況によって割合が変わります。
Q. 3号分割と合意分割、どちらを選べばよいですか?
A. 2008年4月以降の婚姻期間で、かつ専業主婦(主夫)期間がある場合は、3号分割の対象部分については相手の合意なしに2分の1で分割できます。それ以前の期間や、共働き期間がある場合は合意分割が必要になるため、状況によって両方を組み合わせて請求することになります。
Q. 退職金がまだ支給されていない場合でも、今すぐ請求できますか?
A. 離婚時点で請求すること自体は可能です。ただし、実際に退職金が支払われるのは相手の退職時であることが多いため、離婚時に按分割合や支払い方法(退職時に一括で支払う、分割で支払うなど)を取り決めておく必要があります。
9. まとめ
退職金は財産分与、年金(厚生年金部分)は年金分割という別の制度で扱われる点を押さえたうえで、それぞれの期限内に正確な金額を把握し、手続きを進めることが大切です。特に婚姻期間が長い場合は金額が大きくなりやすく、年金分割の2年という期限を過ぎてしまうと請求自体ができなくなるため、早めに弁護士へ相談し、見通しを立てることをお勧めします。
関連記事
財産分与の弁護士相談、何を聞かれる?費用は?
財産分与とは?弁護士が教える完全ガイド
熟年離婚は弁護士に相談。離婚したときの財産分与