「これ以上、遺産分割の話し合いに関わりたくない」「相続税の納税を早く済ませたいのに、協議が長引いて困っている」
このような場合に使える手段の一つが「相続分の譲渡」です。この記事では、その仕組みと注意点を、実際の解決事例も交えて解説します。
1. 相続分の譲渡とは
相続分の譲渡とは、相続人が持っている「相続分」(遺産全体に対する割合的な持分)を、他の相続人または第三者に譲り渡すことをいいます。遺産分割協議がまとまる前であれば、いつでも行うことができ、家庭裁判所の手続きを経る必要はありません。「相続分譲渡証明書」を作成し、実印を押印して印鑑証明書を添えることで成立します。
譲渡すると、譲渡人はその相続分について、以後の遺産分割協議に参加する必要がなくなります。譲受人が、譲渡された分もあわせて協議を進めることになります。
2. 相続放棄との違い
似た効果を持つ制度として「相続放棄」がありますが、性質はまったく異なります。
| 相続分の譲渡 | 相続放棄 | |
|---|---|---|
| 手続き | 家庭裁判所は不要。書面(譲渡証明書)のみ | 家庭裁判所への申述が必要 |
| 期限 | 特になし(遺産分割前であればいつでも可能) | 相続開始を知った時から3か月以内 |
| 相続人としての地位 | 失わない | 最初から相続人でなかったことになる |
| 債務(借金)の扱い | 内部的には離脱できるが、対外的には残る場合がある | 完全に免れる |
| 相手 | 相続人・第三者どちらにも可能 | 制度上、相手を選べない |
最大の違いは、相続放棄には3か月という厳格な期限があるのに対し、相続分の譲渡には期限がなく、遺産分割協議が長引いている途中の段階でも使えるという点です。「もう放棄の期限は過ぎてしまったが、これ以上協議には関わりたくない」という場合の受け皿として機能します。
3. 税金の扱い
相続分の譲渡にかかる税金は、誰に譲渡するか(相続人か第三者か)、有償か無償かによって変わります。
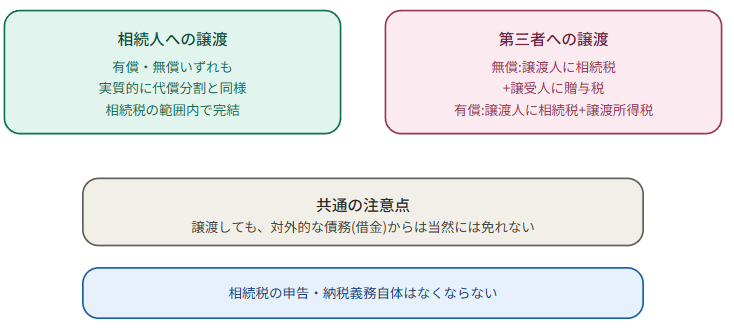
相続人に譲渡する場合(有償・無償いずれも)
実務上、相続人間での相続分の譲渡は、実質的に代償分割と同じものと扱われます。有償で譲渡した場合、譲渡人が受け取るのは「対価」ではなく、実質的には代償金です。代償分割で代償金を受け取った人に譲渡所得税がかからないのと同じ理屈で、相続分の譲渡でも、受け取った金銭には相続税がかかるだけで、贈与税や譲渡所得税は別途かかりません(最高裁平成5年5月28日判決の考え方が背景にあります)。無償で譲渡した場合も同様に、相続税の範囲内で完結します。譲受人は、譲り受けた相続分に応じて相続税が課税されます。
申告実務上のポイント:全部譲渡なら「未分割申告」が不要になる
相続税の申告期限までに遺産分割協議がまとまらない場合、通常は法定相続分で「未分割申告」をしたうえで、後日修正する必要があります。しかし、相続分の全部を譲渡した場合、譲渡した本人はこの未分割申告をする必要がなくなります。譲渡を受けた相続人が、自分の元々の相続分に、譲り受けた相続分を加えたものとして、まとめて申告することになるためです。調停外での早期離脱を選んだ場合、この点が申告実務の負担軽減にもつながります。一方、相続分の一部だけを譲渡した場合は、譲渡しなかった残りの部分について、引き続き申告義務が残ります。
第三者に譲渡する場合
- 無償の場合:譲渡人には(いったん取得したとみなされる)相続税が、譲受人には贈与税がかかります
- 有償の場合:譲渡人には相続税に加えて譲渡所得税が、譲受人は著しく低い対価であれば贈与税(みなし贈与)の対象になることがあります。なお、譲渡所得税を計算する際の「取得費」については、税法上明確な規定がなく、ゼロと考える説と、相続開始時の時価を取得費とする説があり、実務上の取り扱いが分かれる論点です
共通の注意点:相続税の申告・納税義務自体はなくならない
相続分を譲渡しても、税法上は「相続開始時点で相続人であった」という事実自体は変わらないため、相続税の申告義務そのものがなくなるわけではありません。譲渡した相続分に応じて、正しく申告する必要があります。
4. 見落とされがちな注意点:負債(借金)からは完全に免れない
相続分の譲渡でもっとも注意すべき点が、これです。相続分の譲渡は、あくまで相続人同士(または第三者との)内部的な合意にすぎず、被相続人の債権者との関係には当然には影響しません。 つまり、借金などのマイナスの財産がある場合、譲渡人が「もう相続人ではない」と主張しても、債権者から見れば、法定相続分に応じた債務の履行を求められる可能性が残ります。
負債についても確実に整理したい場合は、債権者の同意を得て免責的債務引受の手続きを取る、あるいはそもそも相続放棄を選択するなど、別の対応もあわせて検討する必要があります。
5. 不動産があるとき:相続登記に直接反映できる
譲渡の対象財産に不動産が含まれる場合、実務上便利な点があります。共同相続人全員の名義で相続登記(法定相続分による登記)をいったん済ませる必要はなく、相続分の譲渡を反映したうえで、被相続人名義から直接、譲受人名義への相続登記を行うことができます。 二度手間を避けられるという点で、実務上のメリットが大きい方法です。
この場合、登記原因証明情報として、「相続分譲渡証明書」を法務局に提出します。法務局が確認する主なポイントは次のとおりです。
- 被相続人の表示:氏名、生年月日、死亡年月日に加えて、死亡時の本籍・住所、登記簿上の住所も記載しておくと確実です
- 譲受人の表示:氏名、生年月日に加えて、本籍・住所も記載しておくことが望ましいです(戸籍とのつながりを明確にするため)
- 不動産の表示:登記申請書の記載と一致させた、正確な所在・地番・地目・地積(建物の場合は種類・構造・床面積)
- 譲渡人の押印:実印による押印と、対応する印鑑証明書の提出が必要です
書類の細部に不備があると、法務局から補正を求められることもあるため、当事務所に在籍する司法書士と連携しながら、正確な書類を作成することをお勧めします。
6. 実際の解決事例
当事務所で実際に取り扱った事案では、相続人の一人である依頼者が、他の資力のある相続人の代理人と、調停に進む前の交渉段階で話し合いを行い、相続分を有償で譲渡することで、遺産分割の手続きから離脱するという解決に至りました。
この方法により、当事者の数が実質的に減って話し合いが単純化されたことに加え、依頼者は相続税の納税資金を早期に確保でき、円滑に納税を済ませることができました。調停や審判まで進んでいた場合には、解決までさらに長い時間がかかっていた可能性が高く、相続分の譲渡という手段を選んだことで、迅速な解決につながった事例です。
7. こんな場合に検討する価値があります
- 遺産分割協議に、これ以上関わりたくない、あるいは関わる時間が取れない
- 相続放棄の期限(3か月)をすでに過ぎてしまったが、協議から抜けたい
- 早期にまとまった対価を受け取り、相続税の納税資金に充てたい
- 他の相続人との対立が激しく、直接の話し合いを続けること自体が精神的な負担になっている
8. まとめ
相続分の譲渡は、家庭裁判所の手続きを経ずに、遺産分割協議から離脱できる柔軟な方法です。相続放棄と異なり期限がなく、有償で行えばまとまった対価を早期に受け取ることもできます。一方で、負債からは完全に免れない点や、税務上の扱いが複雑になる点には注意が必要です。実際に活用できる場面は多くありますが、判断を誤ると不利益を被ることもあるため、検討する際は早めに弁護士に相談することをお勧めします。